Pour mettre en place la facturation électronique facilement dans une PME, commencez par vérifier votre capacité à recevoir des factures conformes. Identifiez ensuite vos flux de facturation, vérifiez la compatibilité de votre logiciel actuel, choisissez une plateforme agréée et préparez vos données avant de tester les échanges.
Cette démarche progressive évite de remplacer inutilement vos outils et permet d’organiser la transition avec votre équipe administrative et votre expert-comptable. En France, la réception est déjà obligatoire depuis septembre 2026 pour les entreprises concernées. L’émission et l’e-reporting des PME doivent être préparés pour septembre 2027.
Commencer par les obligations déjà applicables à votre PME
La première étape consiste à distinguer deux échéances. Depuis le 1er septembre 2026, les PME françaises concernées doivent pouvoir recevoir les factures électroniques de leurs fournisseurs. À compter du 1er septembre 2027, elles devront également respecter leurs obligations d’émission et de transmission des données concernées.
Concrètement, vérifiez d’abord quelle plateforme agréée assure votre réception, confirmez auprès de votre éditeur ou prestataire que le raccordement et l’adressage sont activés, puis contrôlez qu’une facture arrive effectivement par ce circuit et peut être traitée. Ces vérifications pratiques ne constituent pas une certification réglementaire. Vous pouvez ensuite préparer les processus d’émission pour l’échéance suivante.
Attention : bénéficier de la franchise en base de TVA ne dispense pas une entreprise assujettie des obligations de la réforme.
Pour identifier les démarches correspondant à votre situation, consultez les étapes officielles de mise en conformité publiées par Service Public Entreprendre.
Identifier les factures et les opérations concernées
Avant de choisir un outil, examinez à qui votre PME facture ses produits ou services. Cette distinction détermine les flux à organiser.
| Type de client | Traitement à prévoir |
|---|---|
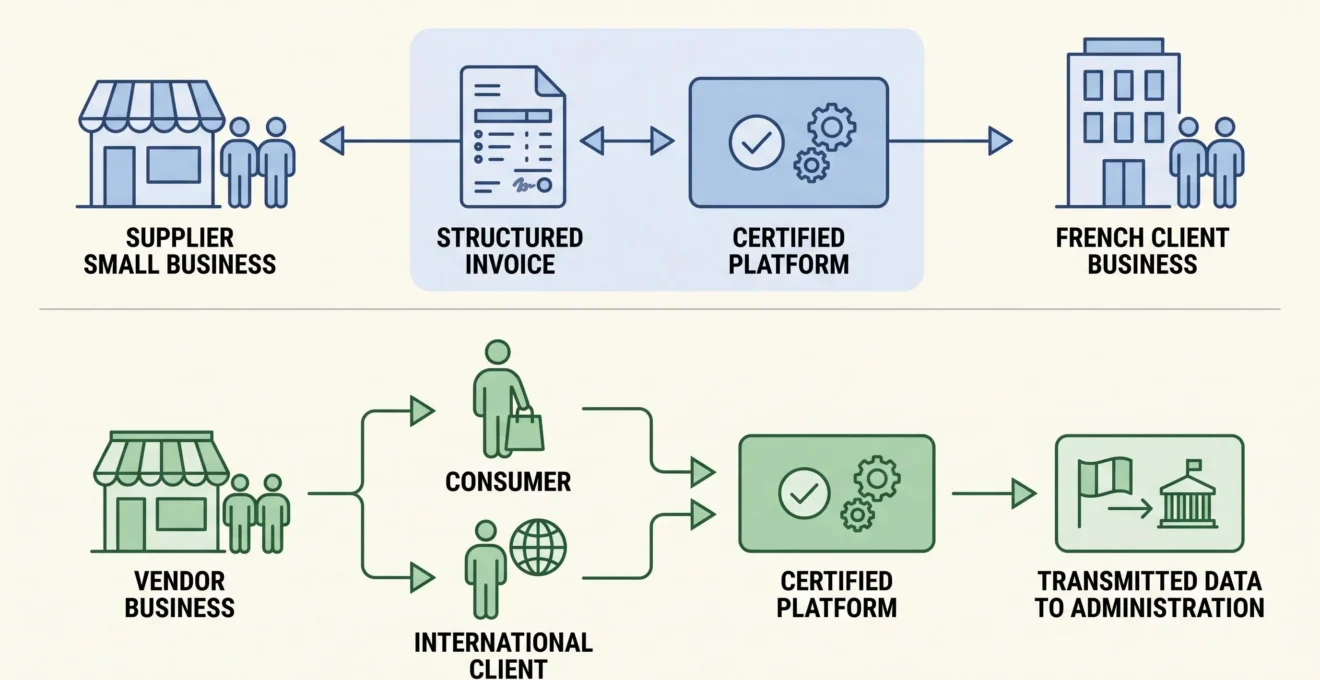
| Entreprise française assujettie à la TVA | Facturation électronique, ou e-invoicing, pour les opérations concernées. |
| Particulier | Transmission des données de transaction, ou e-reporting, pour les opérations entrant dans son champ. |
| Client étranger | E-reporting pour les opérations internationales concernées, selon leur nature. |
Une PME qui facture des professionnels français et des particuliers peut donc relever des deux dispositifs. Certaines opérations, notamment selon leur régime de TVA, appellent un traitement particulier : ce tableau sert à classer les flux courants, pas à remplacer leur qualification fiscale.
Par exemple, une entreprise réalisant des prestations auprès de sociétés françaises et vendant également à des consommateurs doit identifier séparément les factures B2B domestiques et les données de ventes aux particuliers. Cette cartographie permet ensuite de vérifier si la solution choisie couvre effectivement ses besoins.
Vérifier si votre logiciel actuel peut être conservé
Passer à la facturation électronique ne signifie pas nécessairement changer de logiciel comptable ou adopter un nouvel ERP. Votre outil actuel peut rester votre interface de travail s’il est compatible avec les exigences de la réforme et raccordé à une plateforme agréée.
Il faut distinguer deux fonctions :
- La plateforme agréée (PA) assure les échanges réglementaires de factures et de données. Elle bénéficie d’une immatriculation administrative.
- La solution compatible (SC) peut être un logiciel de facturation ou de gestion qui s’appuie sur une plateforme agréée pour les échanges concernés. Elle n’est pas elle-même agréée à ce titre.
Votre situation détermine la marche à suivre. Si votre logiciel est déjà raccordé à une PA et couvre vos flux, conservez-le après avoir vérifié sa configuration. Si le raccordement n’est pas confirmé, examinez avec l’éditeur les adaptations disponibles. Sans solution adaptée, comparez un logiciel compatible relié à une PA et l’utilisation directe d’une plateforme proposant les fonctions nécessaires : toutes les plateformes n’offrent pas une interface complète de facturation.
Commencez donc par contacter votre éditeur de logiciel. Demandez-lui avec quelle plateforme agréée son application fonctionne, comment les factures sont reçues et émises, et quelles fonctionnalités seront disponibles pour votre PME.
L’offre de Konica Minolta illustre cette articulation entre gestion documentaire et comptabilité : ses solutions de dématérialisation des factures comprennent notamment la collecte des documents, leur validation et l’intégration des écritures comptables. Pour une PME déjà équipée, l’enjeu est de vérifier comment ces fonctions s’intègrent aux outils existants et au circuit de facturation électronique retenu.
Si vous ne possédez aucun logiciel de facturation adapté, certaines plateformes agréées proposent une interface permettant de créer directement les factures. Cette possibilité dépend des services réellement inclus dans l’offre retenue.
Le bon choix consiste à conserver un fonctionnement simple pour les utilisateurs, tout en vérifiant que le circuit réglementaire est assuré. Une GED ou un logiciel capable d’exporter des documents ne devient pas automatiquement une plateforme agréée.
Choisir une plateforme agréée sans compliquer votre gestion
Le critère déterminant est d’abord le statut de l’opérateur. La DGFiP publie la liste officielle des plateformes agréées. Elle distingue les opérateurs définitivement immatriculés après les tests d’interopérabilité de ceux dont la validation définitive reste conditionnée à ces tests.
Pour choisir, vérifiez d’abord le statut officiel exact de la plateforme et sa capacité à couvrir vos flux. Comparez ensuite les solutions répondant à ces exigences sur leur intégration, le traitement des anomalies, l’accompagnement et le coût total, à partir de cinq questions :
- Conformité : quel est le statut officiel exact de la plateforme ?
- Fonctionnalités : couvre-t-elle la réception, l’émission et les données à transmettre selon vos opérations ?
- Compatibilité : fonctionne-t-elle avec votre logiciel de facturation et votre comptabilité ?
- Utilisation : les équipes peuvent-elles contrôler les factures et traiter les anomalies facilement ?
- Coût et assistance : quels services, volumes, intégrations et niveaux d’accompagnement sont inclus ?
Si vous étudiez une offre de dématérialisation proposée par Konica Minolta, appliquez cette même grille : demandez quelle plateforme agréée assure les échanges réglementaires, quelles connexions sont prévues avec votre comptabilité et qui prend en charge les incidents. Vous pourrez ainsi comparer le périmètre de l’offre à vos besoins réels.
Avant de signer, examinez aussi les éventuels frais d’installation, les limites de volume, les conditions de conservation des documents et les modalités de sortie du contrat. Comparez des prestations équivalentes, plutôt que le seul prix d’appel.
La solution adaptée est celle qui répond à vos flux réels et reste exploitable par votre équipe, sans fonctionnalités complexes dont elle n’a pas besoin.
Préparer les données de facturation et l’annuaire
Un outil correctement raccordé ne suffit pas si les informations de facturation sont incomplètes ou erronées. La préparation des données constitue donc une étape essentielle.
Distinguez les données stables des partenaires, comme leur identité, leur SIREN et leurs coordonnées de facturation, des informations utilisées pour acheminer les factures et de celles qui dépendent de chaque opération. Les premières doivent être fiabilisées dans les fiches clients et fournisseurs ; les autres sont à contrôler selon les transactions et le circuit retenu.
Vérifiez également que le logiciel permet de renseigner les données exigées, notamment la nature de l’opération, l’adresse de livraison lorsqu’elle diffère et l’information relative à l’option pour la TVA sur les débits lorsqu’elle s’applique.
Ces nouvelles mentions s’ajoutent aux mentions générales des factures selon leur calendrier et leurs conditions d’application. Elles ne doivent pas être renseignées indistinctement pour chaque transaction.
L’autre point important concerne l’annuaire de la facturation électronique. Celui-ci permet d’identifier la plateforme de réception d’une entreprise et ses adresses de facturation. Il intervient dans l’acheminement des flux vers les bons destinataires.
Vérifiez avec votre plateforme agréée les informations de votre entreprise dans l’annuaire, notamment son identification et ses adresses de facturation actives. Comparez-les aux informations de votre outil de gestion et, en cas d’erreur, sollicitez votre plateforme agréée pour la correction du référencement. Une erreur détectée à cette étape peut être corrigée avant qu’elle ne perturbe les échanges.
Tester le circuit avec quelques factures avant de le généraliser
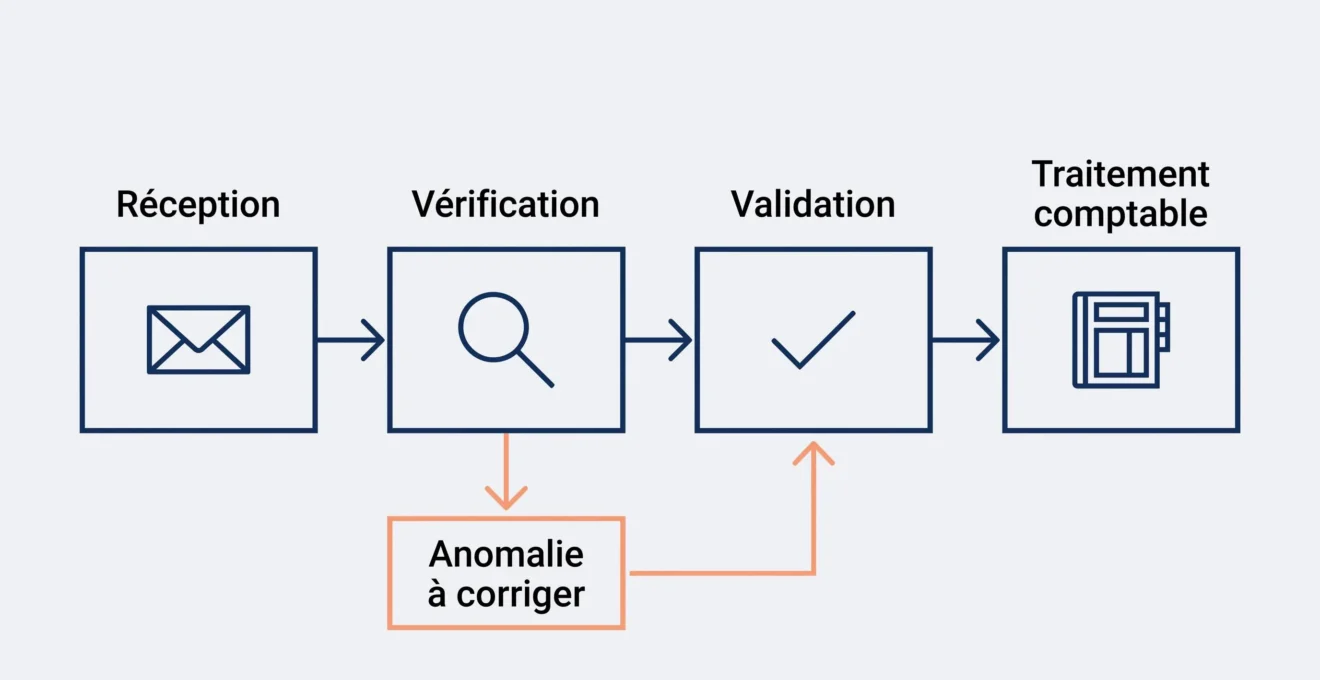
Une fois la solution configurée, organisez un test avec un responsable administratif et un référent comptable. L’objectif est de contrôler trois résultats distincts : la facture est effectivement reçue par le circuit technique prévu, ses informations sont vérifiées par l’équipe administrative et les données validées peuvent être transmises à la comptabilité.
Vous pouvez utiliser la séquence suivante :
- Recevoir : contrôler l’arrivée d’une facture par le circuit prévu.
- Vérifier : examiner les informations du fournisseur, les montants et les données utiles à la comptabilité.
- Valider : appliquer le circuit interne d’approbation.
- Traiter une anomalie : signaler un problème détecté et vérifier son traitement avant de poursuivre.
- Comptabiliser : contrôler la transmission des informations validées vers les outils comptables.
Prenons un scénario de test : une facture fournisseur présente un écart avec le bon de commande. L’équipe doit pouvoir repérer cet écart, suspendre la validation interne et solliciter le bon interlocuteur. Si une correction de la facture est nécessaire, elle doit ensuite suivre le circuit approprié. Identifiez le responsable de chaque étape et conservez la trace du traitement.
Les fonctions de contrôle et de circuit de validation présentées par Konica Minolta offrent un exemple concret de ce qu’il faut examiner en démonstration : qui vérifie les données, qui donne le bon à payer et comment la facture validée rejoint la comptabilité. Demandez à reproduire ce parcours avec un cas représentatif de votre PME.
Lorsque la réception fonctionne, préparez également un scénario d’émission avec votre prestataire en vue de septembre 2027. Vérifiez les données structurées, les échanges avec la plateforme et la gestion des éventuels rejets.
Un point mérite d’être rappelé : envoyer un PDF ordinaire par e-mail ne suffit pas pour respecter le dispositif de facturation électronique. La conformité dépend du format et du circuit réglementaire appropriés.
Mieux suivre les factures sans confondre traitement et paiement
La facturation électronique peut apporter davantage de visibilité sur le parcours d’une facture. Le suivi des statuts facilite l’identification des documents reçus, traités ou nécessitant une intervention.
Cette visibilité aide l’équipe administrative à organiser les contrôles et à repérer certaines anomalies. Elle ne garantit cependant ni le règlement à l’échéance ni une diminution automatique des délais de paiement.
La centralisation documentaire proposée par Konica Minolta peut également servir à retrouver les factures et les pièces associées à leur traitement. Pour évaluer son utilité au quotidien, vérifiez en démonstration les possibilités de recherche, les droits d’accès et la consultation des documents par les personnes habilitées.
Pour piloter les encaissements, la PME doit continuer à suivre ses créances et ses retards de règlement. Le délai moyen de paiement des clients, ou DSO, le montant des créances échues et leur ancienneté permettent de compléter le suivi des factures.
Il faut donc distinguer deux objectifs : disposer d’un circuit de facturation conforme et gérer efficacement les paiements attendus.